Värdeskapande förvärv: så gör styrelsen skillnad
Hur förvärvar man rätt bolag på rätt sätt, och hur säkerställer styrelsen att förvärven verkligen skapar värde? Det var utgångspunkten när Styrelseakademien samlade ledamöter i noterade bolag till det tredje seminariet i serien om frågor där styrelsens ansvar, marknadens förväntningar och regelverkets utveckling möts. Tidigare seminarier har handlat om budprocesser och MAR.
I panelen medverkade Tomas Billing, ordförande i Röko, tidigare ordförande i NCC och tidigare vd för Nordstjernan, Ingrid Bojner, ledamot i bland annat Mentimeter, Schibsted och Apoteket samt tidigare vd för Storytel, och Erik Laestadius, chef för M&A på DNB Carnegie. Samtalet leddes av Gunilla Öhman, ordförande i Styrelseakademien.
Compoundereffekten kräver tålamod. Sverige har en unik grupp förvärvsdrivna bolag som lockar internationella investerare. Enligt Tomas Billing är framgångsreceptet att hålla på länge, eftersom värdet växer som ränta på ränta, och att hålla huvudkontoret litet. Med många bolag i portföljen blir ett enskilt problem just ett enskilt problem. Idag är det svenska bolag som köper europeiska, inte tvärtom, konstaterade Erik Laestadius.
Storlek spelar roll, men inte som man tror. Av Rökos 37 förvärv är de tre sämsta också de tre minsta. I riktigt små bolag finns inget strukturkapital om vd hoppar av. Rökos slutsats har varit att höja lägstanivån och satsa på medelstora bolag.
Den rika entreprenören stannar. En entreprenör som redan har sommarställe och sportbil i garaget drivs inte av att ta pengarna och gå. Att sedan låta bolaget sköta sig självt är ofta det som får ledningen att stanna.
Styrelsen kan säga nej, men inte tvinga fram ett ja. Panelen var enig: en styrelse ska inte driva igenom ett förvärv som vd inte tror på. Är förvärvet så viktigt är det rätta beslutet, som Tomas Billing uttryckte det, att byta vd snarare än att köpa bolaget. Däremot ska styrelsen våga säga nej och ställa den enkla frågan: vad skulle det kosta att bygga detta själva?
Syna underlaget. Synergier är ofta överdrivna och dissynergier redovisas nästan aldrig. Skilj på hårda synergier, som ett nedlagt lager, och mjuka, som ökad försäljning. Var särskilt skeptisk till korsförsäljning. Be om rapporterade siffror för de senaste tio åren, inte justerade. Justerade resultat ska man vara mycket skeptisk till. Och titta på rådgivarens arvodesavtal inte bra om de har success fee.
Följ upp integrationen. Ingrid Bojner påminde om att styrelsen ofta fokuserar på affären men måste fråga vad som händer sedan och hålla ledningen ansvarig för planen. Ibland är det klokt att integrera successivt och först lära känna det köpta bolaget.
Tilläggsköpeskillingar ger märkliga incitament. Om ett förvärv går bättre än beräknat belastas resultatet, och går det sämre uppstår en vinst, som i värsta fall ger bonus. Röko har betalat full tilläggsköpeskilling i samtliga fem fall och undviker numera konstruktionen. Erik Laestadius lyfte i stället säljarrevers som ett alternativ.
Finansiering. Banklån, obligationer och nyemissioner nämndes, men för Röko är kassaflödet viktigast. Alla dotterbolag ingår i en gemensam cash pool.
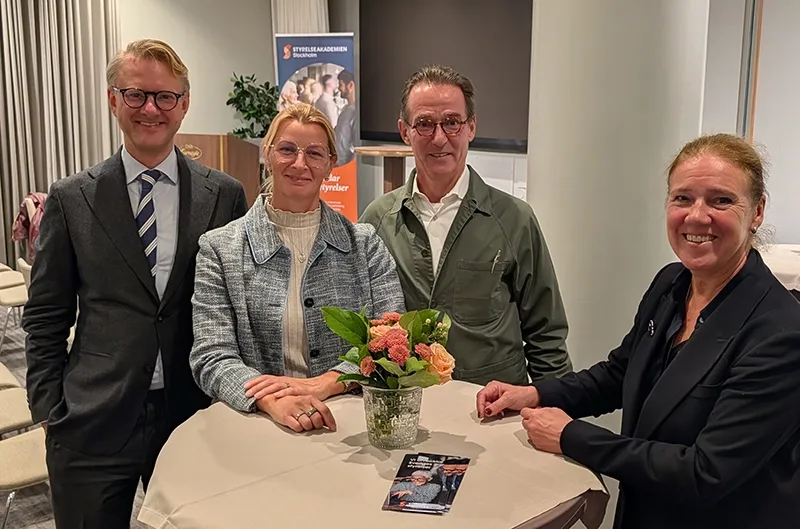
Deltagarna var mycket nöjda och beskrev kvällen som full av bra insikter, inte minst om tilläggsköpeskillingar och finansiering. Samtalet fortsatte sedan under minglet.
Seminarieserien för ledamöter i noterade bolag fortsätter. Håll utkik efter nästa tillfälle!
Text: Suzanne Sandler
Publicering: Maria Hamqvist